电子布是覆铜板(CCL)和PCB生产不可或缺的上游核心材料。随着AI服务器、高速交换机、光模块、先进封装、汽车电子及高速通信等领域需求持续增长,电子布正市场需求不断攀升,部分高端产品供应趋紧,推动产业链企业加快产能扩张,并持续向高附加值产品升级。
相关企业主要有:
国外企业
1.日东纺
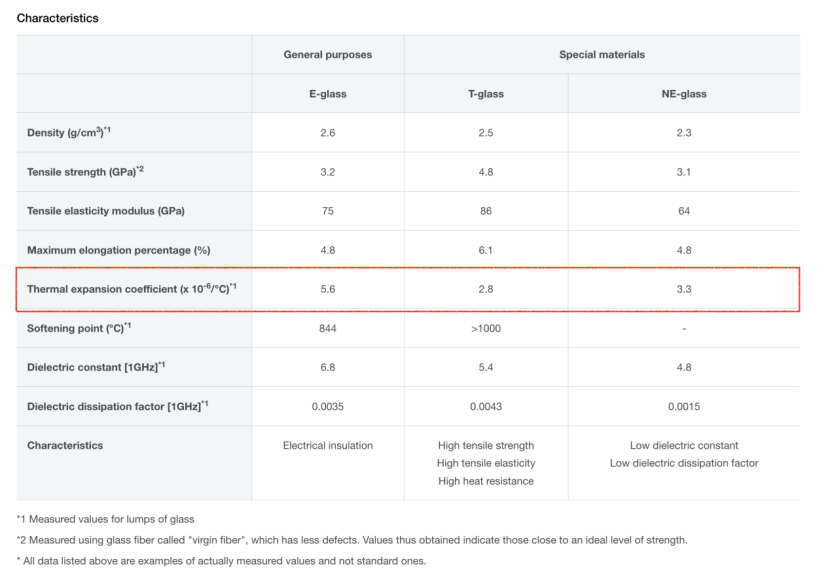
日东纺是全球电子级玻璃纤维材料的重要供应商,自主研发的T-glass和NE-glass在高端电子材料领域具有领先优势。其中,低介电玻纤布NE-glass、NER-glass主要用于高速通信和高频高速覆铜板,低热膨胀玻纤布T-glass则主要应用于高密度半导体封装基板。
在下一代产品布局方面,日东纺持续推进特种玻纤布研发及量产。面向数据中心主板的低介电产品NER、NEZ已部分实现量产;下一代Q布产品DXⅡ预计于2028财年开始提供样品;下一代T-glass产品Vlex也在开发中,除低热膨胀特性外,还将进一步改善低损耗等电气性能,预计2028年左右开始全面出货。
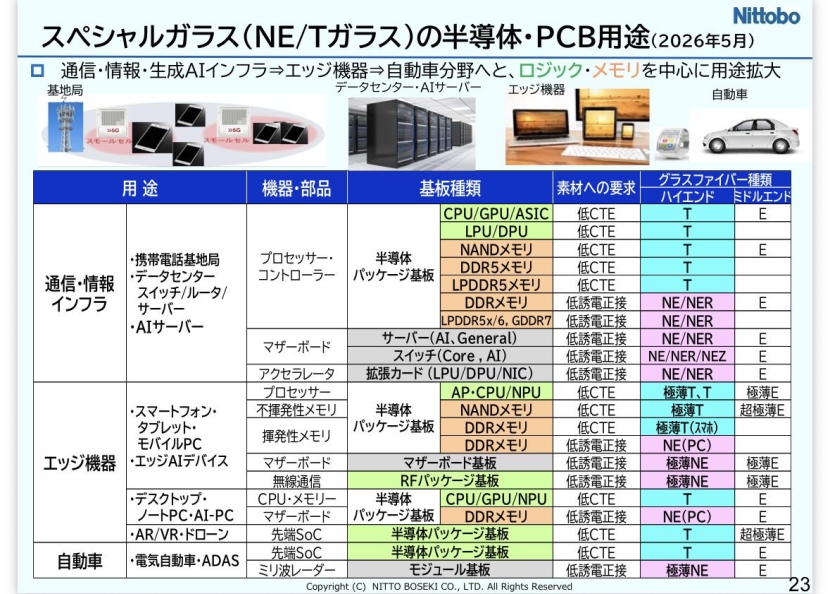
产能方面,日东纺此前计划投资150亿日元在福岛建新厂,推动T-glass产能到2028财年提升至原来的3倍。近期,公司进一步宣布追加约200亿日元投资,扩充中国台湾及日本福岛县生产基地设备,目标到2029财年将T-glass产能提升至2025财年的3.6倍。
2.旭化成
官网:https://www.asahi-kasei.co.jp/gc/
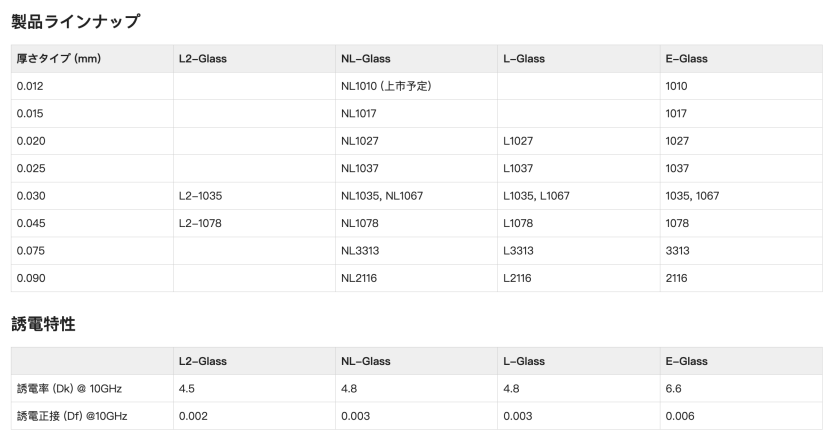
旭化成在高速通信设备和通信基础设施所需的小型、超薄数字终端所用的高性能玻纤布领域占据着领先的市场份额,可提供满足市场需求的高性能产品,包括采用特殊玻璃制成的低介电常数玻璃布(低损耗、低噪声)和厚度为 30 微米或更小的超薄玻璃布,并计划于下一代1.6 TbE市场导入超低介电的石英玻璃纤维布。
3.美国AGY
AGY 是特种玻璃纤维领域领先的创新者和生产商,拥有完整的产品系列,专门满足高速数字通信及IC封装基板所用PCB对材料性能的严苛要求:
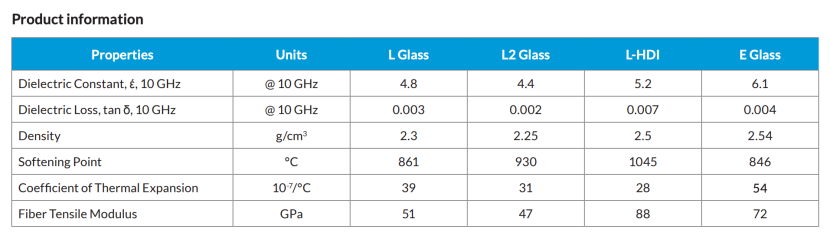
低介电电子纱 L-glass/ L-2glass可用于生产低损耗玻纤布,制成的PCB覆铜板,能够提高信号处理速度,同时降低信号传输损耗,适用于高速路由器、服务器及移动通信基础设施等关键应用。
L-HDI玻璃纱,具有低热膨胀系数和高拉伸模量等,专门面向高密度互连(HDI)及先进PCB微型化应用的IC封装基板设计。
4.日本电气硝子(NEG)
官网:https://www.neg.co.jp/zh-cn/
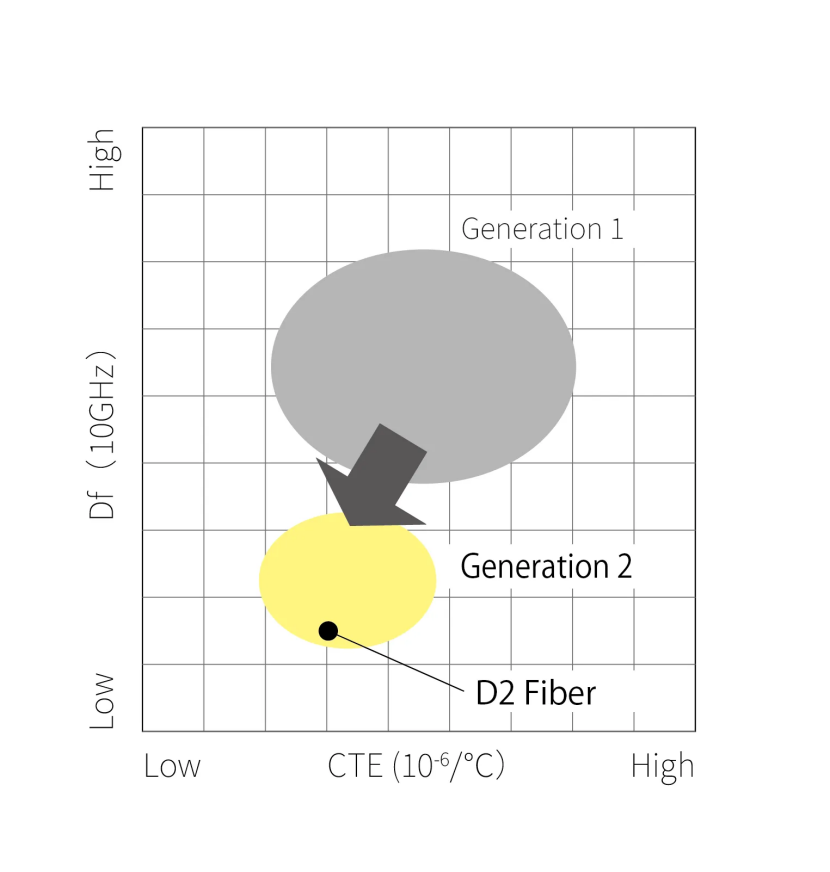
日本电气硝子(NEG)开发的低介电常数玻璃纤维:D2纤维纱(D2 Fiber),介电损耗在10 GHz下仅为0.0017 tanδ,专为AI服务器中的先进高速通信板卡和数据中心的高频通信设备而设计,可确保更低的信号损耗和更优化的电源效率。 目前,客户端的玻璃布加工厂已完成产品评估,后续将推动市场导入。
据日经新闻报导,NEG将在2027年开始量产AI服务器用玻璃纤维,且之后将扩充设备,在2027年下半年将产能提高至2倍,投资额预估为50亿-100亿日圆。
国内企业
5.台玻集团
官网:https://www.taiwanglass.com/
台湾玻璃工业股份有限公司(简称台玻集团)创立于1964年,为全球前五大平板玻璃、玻璃纤维供应商。在高端纤维布领域,目前共有三大产品,第一代Low DK(低介电)从2018年开始销售;第二代Low DK于2023年开始生产,2025年拿到认证开始供货,T-Glass/Low CTE(低膨胀系数)产品也已通过认证开始交货。
据悉,台玻集团预计近两三年将集中投资玻纤布领域,预期在全球高端玻纤布市场占有率约20-25% 提升至 40%。
6.中国巨石
官网:https://www.jushi.com/about
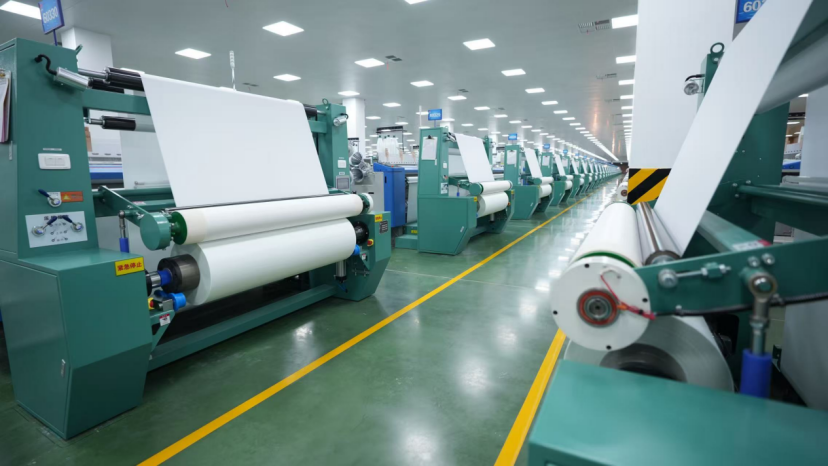
中国巨石是全球玻璃纤维行业的重要龙头企业,在全球电子玻纤市场的占有率达28%,部分高端电子级产品,包括超细纱、超薄布、极薄布以及低介电、低热膨胀和石英等特种电子布,已经具备批量生产能力。
公告显示,中国巨石2025年电子布销量达到10.62亿米,较2024年的8.75亿米继续增长。2026年;2026年上半年电子布销量 5.44 亿米,同比增长超12%。
电子产能,巨石集团淮安有限公司年产10万吨电子级玻璃纤维零碳智能生产线于 3 月和6 月分期点火投产,目前已达到满产状态;巨石集团淮安有限公司年产 5 万吨电子纱暨 3.2 亿米电子布生产线建设项目、巨石集团有限公司年产 2.5 亿米电子布生产线建设项目正在按计划推进中。
7.国际复材
官网:https://www.cpicfiber.com/
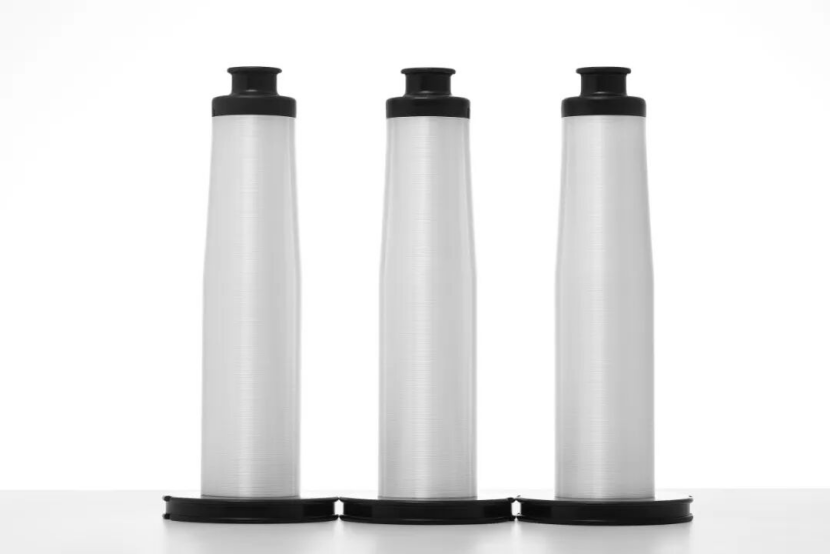
重庆国际复合材料股份有限公司在电子级玻璃纤维纱及电子布领域具有长期技术积累。在特种电子布产品上,已形成LDK一代、LDK 二代、低膨胀 CTE 的梯度产品矩阵。截至目前,LDK一代、二代产品已进入国内外多家头部覆铜板厂商供应链并实现稳定批量供货;低膨胀LCTE产品实现小批量供给,正有序推进产能建设;Q布产品处于研发阶段,力争 2026 年内完成中试项目建设投用。
公告显示,国际复材2025 年电子布销量达到2.62亿米,同比增长23.14%;2026 年上半年电子细纱销售 4.19 万吨,电子细纱布销售1.13 亿米。
产能方面,国际复材拟定增募资不超过50亿元,用于高性能基材高频高速电子纤维布项目、F07设备更新及技术改造项目及AI用超低介损电子级Q布中试技术开发项目建设,将形成LDK一代及二代高频高速电子纤维布产能2513万米/年、电子级细纱产能3.2万吨/年、电子级Q布中试产能230万米/年。同时,拟投资约11.58亿元建设高性能电子纤维布(龙山)项目,推进纱布一体化布局。
8.建滔积层板
官网:https://www.kblaminates.com/
建滔积层板是全球重要的覆铜板生产企业之一,同时向上游延伸,已形成覆盖树脂、电子纱、电子布、铜箔及覆铜板的全链条垂直整合产业体系。截至2026 年上半年,已建成投产 5座特种电子纱窑炉;2026 年上半年电子纱及电子布业务的利润约十亿港元,同比增长约280%。
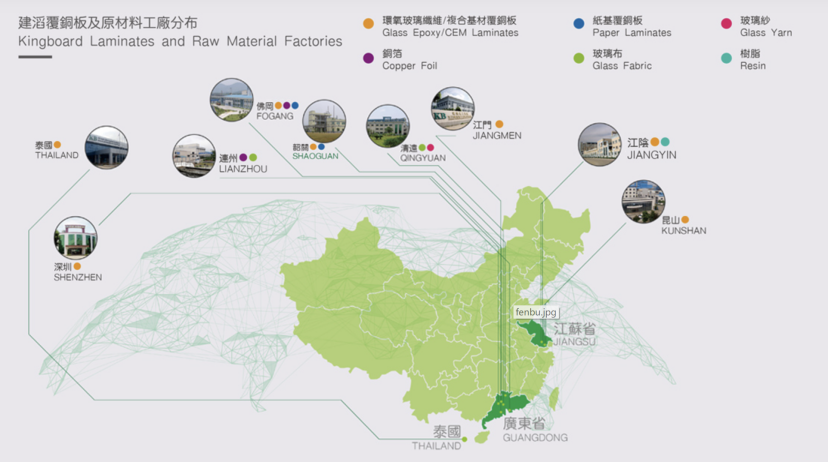
电子纱产能方面,广东韶关年产7万吨电子纱生产线已于2026 年6月底提前投产;广东清远8座5微米以下特种电子维纱窑炉中,预计2座于2026年下半年投产,产品涵盖第一代低介电、第二代低介电、低热膨胀及石英电子纱等;广东连州年产1万吨超细电子纱二期项目预计2027年第一季度投产。
电子布产能方面,广东韶关年产9,500万米电子布项目预计2026年第三季度全面投产;广州南沙年产1.5亿米电子布项目预计2027年第三季度投产;广东清远年产7,800万米面向AI应用的特种电子布项目预计2027年上半年投产。
织机及整体产能方面: 集团高性能织布机数量预计从2025年的3,333台增至2028年的5,833台,届时电子布年总产能将达到10.5亿米,其中特种电子布年产能达1亿米,进一步增强其高端电子布供应能力。
9.宏和科技
官网:https://www.gracefabric.com/
宏和电子材料科技股份有限公司(603256.SH),主要从事中高端电子级玻璃纤维布、电子级玻璃纤维纱的研发、生产和销售,已实现了纱、布一体化生产和经营,是全球少数具备极薄布生产能力的厂商之一。
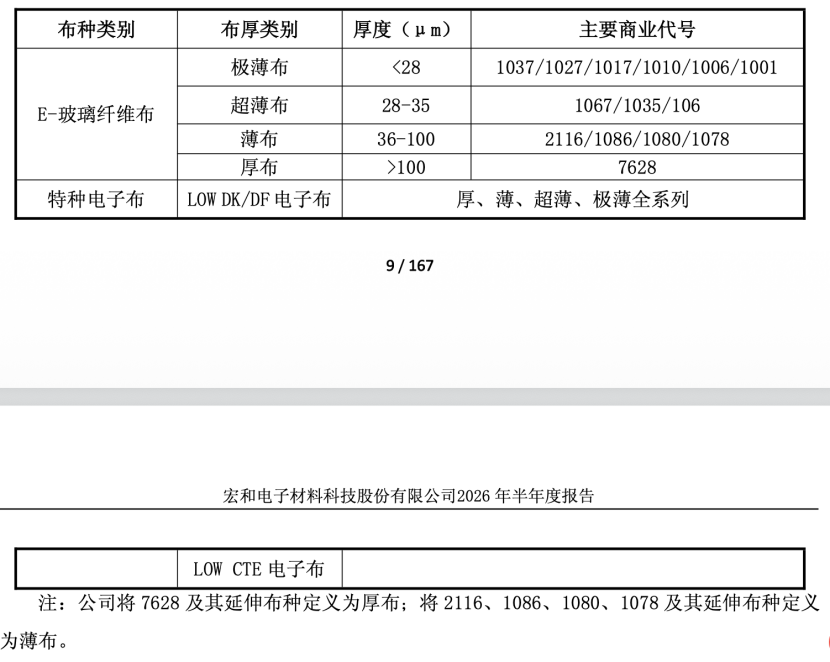
公司2026年半年报显示,其低介电和低热膨胀电子布已于2024年通过下游客户认证,2025年开始向下游覆铜板客户批量供应特种电子布。
2026年上半年,公司电子布市场需求旺盛,产能偏紧,并通过优化产品结构,减少部分E 电子布中厚布、薄布生产,增加特种电子布及超薄、极薄布的生产。同时,公司计划由黄石宏和实施特种电子纱和高端电子布扩产项目,以满足未来市场需求。
10.中材科技
官网:https://www.sinomatech.com/
中材科技是国内特种纤维布领域的龙头企业之一,自 2019 年起投入特种纤维布研发,目前低介电一代纤维布、低介电二代纤维布、低膨胀纤维布及超低损耗低介电纤维布等全品类 AI 用特种纤维产品已深度卡位国际核心客户并批量供应;石英纤维及石英布均为自产且已实现量产。2025年全年销量 1917 万米;2026年上半年实现销售1345万米,同比分别增长50%。
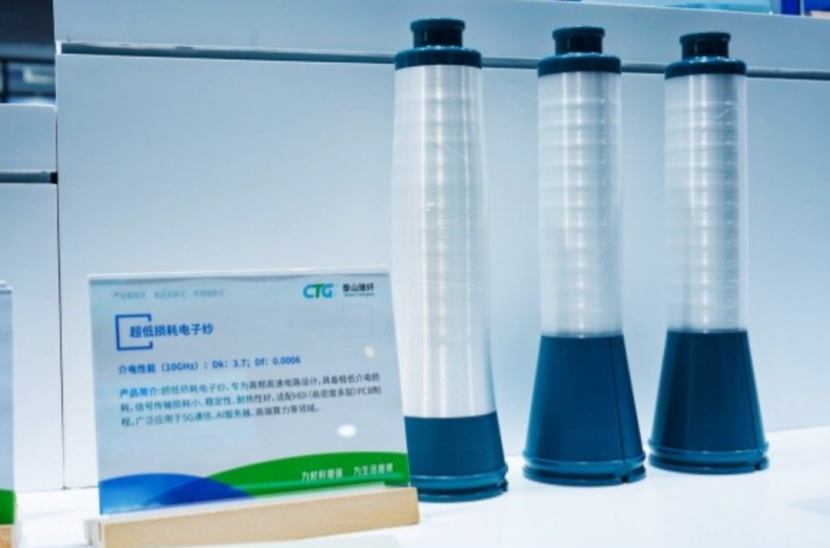
产能建设方面,目前已建成产特种纤维布产能约为2,400 万米,在建产能 1,100万米;同时拟募资44.81亿元建设年产3500万米低介电纤维布项目和年产2400万米超低损耗低介电纤维布项目。
11.南亚塑胶
官网:https://www.nypc.com.cn/
南亚塑胶工业股份有限公司创立于1958年,主要产制塑胶、纤维、及电子材料等产品。在电子材料领域,具备从“电子纱-电子布-树脂-铜箔-覆铜板(CCL)”的垂直整合能力,是全球玻纤E布龙头。
南亚电子级玻纤布具有良好的开纤性和耐高湿绝缘性能(Anti-CAF),并在金属纤维、中空纤维等产品的质量管理方面具备较高可靠性,应用覆盖IC载板、通信产品、HDI板、汽车板、笔记本电脑及家电等领域。同时,公司产品线较为完整,针对电子产品小型化、轻量化的发展趋势,已开发完成1027、1017、1010等超薄玻纤布品种,可满足不同客户和应用场景的需求。
12.光远新材
官网:http://www.gynmt.com/
河南光远新材料股份有限公司主要从事电子级玻璃纤维产品的研发、生产与销售,包括 E 玻璃纤维产品和特种电子级玻璃纤维产品,拥有完整的电子纱和电子布产业链。
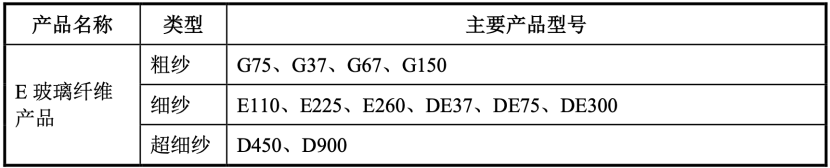
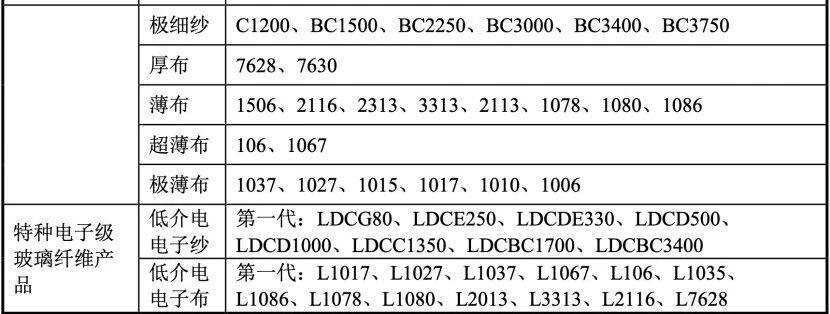
光远新材主要产品为单丝直径7微米以下电子纱和薄型电子布,以及低介电一代、二代、Low-CTE和石英纤维、石英布等超低损耗材料,是生产覆铜板(CCL)、印制电路板(PCB)的主要原料,相关客户包括斗山电子、台光电子、松下电子、台燿科技、南亚新材、联茂电子、生益科技、华正新材、金宝电子等覆铜板生产厂商和宏和科技、富乔工业、德宏工业等电子布生产厂商。
13.富乔工业
官网:https://www.ffg.com.tw/cn/
富乔工业股份有限公司成立于 1999 年,主要生产电子级玻璃纤维纱和玻纤布,拥有台湾虎尾、斗六及东莞厂,产品比重约 50% 玻纤纱 (70~80% 外售,含工业纱及 Low Dk 电子纱)、50% 玻纤布,专注高端 Low Dk 系列 (FLD1/FLD2),应用于 AI 服务器、800G 交换机、低轨卫星及高端 PCB 材料。
凭借玻纤纱、织布垂直整合及自有配方优势,目前富乔工业正积极切入Low DK2、Low CTE与石英布市场,由传统电子级玻纤布转向高附加价值产品。
14.德宏工业
官网:https://www.glotechgf.com/
德宏工业股份有限公司成立于1997年,主要从事电子级玻纤布研究、开发、生产、制造及销售,已有电子级玻纤布产品涵盖标准、薄型及超薄型等不同规格,应用于铜箔基板、消费性电子、车用电子及云端运算等领域。
在高端石英纤维纱及布方面,德宏集团在2020年开始投入研发,2022年在苏州建设实验产线,2023年1月接单送样认证,同年8月苏州工厂进行小批量扩产;2024 年起陆续进入客户认证阶段及批量出货阶段。
目前,德宏已有Q1027、Q1037、Q1035、Q1078等规格电子级石英布,其中Q1027厚度约0.019毫米,Q1037约0.027毫米,Q1035约0.028毫米,具有低介电损耗、耐高温及尺寸稳定等特性,主要应用方向包括高频高速PCB、服务器、交换器及高端电子材料。
15.菲利华
官网:https://www.feilihua.com/index.aspx
湖北菲利华石英玻璃股份有限公司具备从石英砂、石英棒、石英电子纱到石英电子布(Q布)全产业环节垂直一体化的研发和生产能力。
公开资料显示,菲利华Q布具备低介电常数(DK:3.74)、超低介电损耗(DF:5~7×10⁻⁴)及极低热膨胀系数(CTE:5.5~7.5×10⁻⁷/℃)等核心性能,可保障高频信号完整性,大幅降低传输损耗与延迟,为高端高频高速CCL提供高性能基底,广泛应用于高端电子产品、航空航天电子设备等前沿赛道。
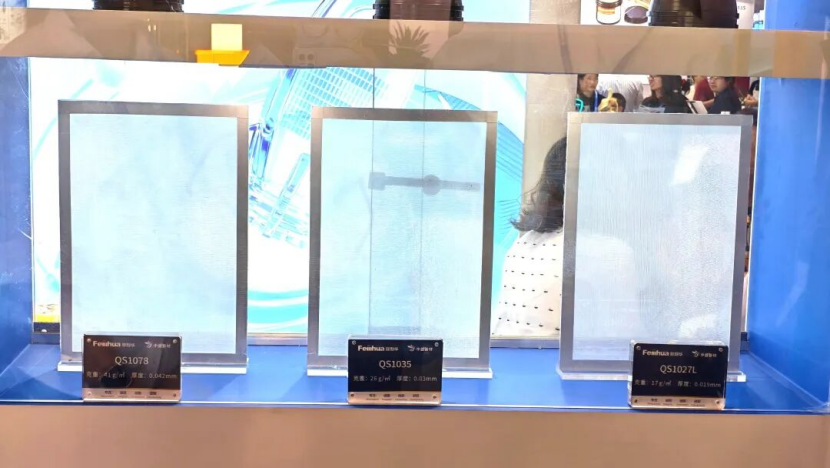
目前,菲利华石英电子布产品仍处于客户端测试及终端客户的认证阶段,2026 年上半年实现销售收入1.53亿元。
16.莱特光电
官网:https://www.ltom.com/
陕西莱特光电材料股份有限公司成立于2010年,主要从事OLED材料的研发、生产和销售。2025年12月成立子公司陕西莱特夸石材料有限公司,主要进行石英纤维电子布(Q布)的研发、生产与销售,总投资10亿元,规划年产Q布1,200 万米,预计 2027 年二季度可形成 100 万米/月的电子布产能。
17.金安国纪
官网:http://www.goldenmaxccl.com/
金安国纪集团股份有限公司主要从事电子行业基础材料覆铜板的研发、生产和销售。为应对主要原材料电子玻纤布供给紧张、价格上涨的局面,金安国纪持续加码电子布,以自有的电子玻纤布生产为依托,增强了覆铜板原材料的供应安全和稳定。
除此前已有的1.6亿米/年电子布产能外,2026年10月底,金安国纪年产6,000万米电子级玻纤布扩建项目已实现满负荷生产;同时,通过对原有工厂进行改造升级,预计2027年3月可新增年产能4,000万米;2026年11月,公告拟5亿元投建年产1.3亿米电子级玻纤布项目。
18.平安电工
官网:https://www.pamica.com.cn/
湖北平安电工科技股份有限公司于2019年开始对外销售电子布,2023年启动石英纤维产品布局及研发,并于2025年进一步拓展M8级及以上高端电子布市场。目前,公司已形成较为完善的高端电子布技术储备和产品矩阵。其中,超薄系列电子级玻纤布已实现批量供货,超薄电子级玻纤布、低热膨胀系数(Low-CTE)电子布及石英纤维产品也已与国内头部厂商建立合作关系。
公告显示,平安电工特种纤维及电子布业务 2025 年实现收入约1.39亿元、同比增长30.52%,2026年上半年实现收入实现营业收入1.33亿元,同比增长98.19%,相关产品呈量价齐升态势,现有产能利用率持续维持高位。
为进一步提升电子布产能,平安电工拟投资约8.23 亿元用于泰国电子布生产基地建设项目、高性能电子布生产基地建设项目,重点布局高性能的超薄电子级玻纤布、低热膨胀系数电子布及石英纤维布三大产品品类。
19.聚杰微纤
官网:https://www.jujie.com/
江苏聚杰微纤科技集团股份有限公司原有业务主要集中在超细纤维面料及制成品领域,2026年通过控股子公司根银科技切入玻纤布赛道,并进一步规划高端电子布建设项目。
2026年9 月,聚杰微纤公告拟投资123,173.16 亿元(含募资不超过11亿元),用于高端电子布项目建设,规划产能包括:超薄电子布约2800万米/年;低热膨胀玻纤电子布约700万米/年;石英纤维布约1000万米/年。
20.旷达科技
官网:https://www.kuangdacn.com/
旷达科技电子布业务属于公司由传统交通内饰材料向高性能电子新材料延伸的重要布局。2026 年10月29日,旷达科技公告,全资子公司常州市旷达电子材料有限公司拟投资5.01亿元建设高性能电子玻纤材料项目,规划形成年产高性能电子布约3500万米及配套电子纱的一体化生产能力。
注:文章整理自各公司官网、公告及其他公开资料,更多相关企业欢迎加群补充!
为加强产业链上下游企业的技术交流、资源对接,艾邦组建了高频高速PCB产业创新技术交流群,诚邀产业链企业加入:
推荐活动:高频高速PCB产业创新论坛(2027年1月7日 深圳)
一、会议议题
(包括PCB上下游产业以及内嵌式PCB封装等相关议题,欢迎自拟演讲议题)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
更多创新议题演讲意向,请联系李小姐: 18823755657 (同微信)
二、参会、各类赞助
扫码报名参会
或复制此链接至网页打开进入:
https://www.aibang360.com/m/100329
阅读原文,即可报名参会
微信扫描下方的二维码阅读本文